Domain lzhk.de kaufen?
Wir ziehen mit dem Projekt
lzhk.de um.
Sind Sie am Kauf der Domain
lzhk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lzhk.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Medizin ball SveltusIdeal zur Stärkung der Muskeln oder zum Training des Gleichgewichts. Ermöglicht eine Vielzahl von Übungen wie z. B. Twist oder Gaining. Geriffelte Oberfläche für perfekte Griffigkeit. Angenehme Haptik. Komplettes Sortiment von 1 bis 5 kg.44,40 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Zukunft der Pflege im Krankenhaus gestaltenZukunft der Pflege im Krankenhaus gestalten , Die Zukunft der Pflege im Krankenhaus gestalten - mit einem umfassenden Überblick über die aktuellen Herausforderungen in der Pflege aus vielen unterschiedlichen Perspektiven sowie konkrete Handlungsempfehlungen für die weitere Entwicklung der Pflege Die Herausforderungen im Krankenhaus waren seit Jahrzehnten nicht so enorm wie heute. Unsicherheiten sind durch akute Finanznot und eine ungewisse Krankenhausreform mit den Händen greifbar. Doch am Ende werden die Menschen, die weiterhin bereit sind, im Krankenhaus zu arbeiten, die Zukunft mitentscheiden. Die aktuelle Lage der Pflege im Krankenhaus ist bedrohlich. Viele Jahre lang wurde die Pflege als Kostenfaktor im Krankenhaus betrachtet, während die Ärzteschaft als Erlösfaktor definiert wurde. Mit der Auslagerung des Pflegebudgets aus der DRG-Vergütung ist zwar eine Stabilisierung in der Finanzierung erreicht worden. Die generalistische Pflegeausbildung wurde gestartet und die flächendeckende Einführung der PPR 2.0 immerhin beschlossen. Doch das Image der Pflege ist nachhaltig beschädigt und die dringend notwendige weitere Professionsentwicklung kommt kaum voran. Vorurteile, aktuelle Nöte und fehlende strukturelle Grundlagen blockieren eine positive Entwicklung der Pflege im Krankenhaus. Auch in den Augen des Gesetzgebers und in der eingesetzten Regierungskommission für eine Krankenhausreform spielt die Pflege lediglich als schutzbedürftige Berufsgruppe eine untergeordnete Rolle. Aktive Handlungsspotenziale für die Zukunftsgestaltung der stationären Versorgung werden der Pflege politisch kaum zugestanden. Doch gerade jetzt gilt es, die Zukunft der Pflege entscheidend mitzugestalten - in der Politik, in der Berufsvertretung, in den Kliniken und von den Pflegefachpersonen selbst. Die Chancen der Generalistik, Best Practice-Beispiele, internationale Blickwinkel, kreative Konzepte wie Magnetkrankenhäuser und engagierte berufspolitische Standpunkte, praktische Führungs- und Managementideen sowie klare Influencer-Statements in diesem Buch zeigen auf, wie viel Potenzial in der Pflege und damit in der Zukunft der Krankenhäuser stecken kann. Das Buch soll eine Einladung zu einer notwendigen inhaltlichen Debatte sein, die Potenziale der professionellen Pflege zu nutzen. Dies gilt für Krankenhäuser, für Patientinnen und Patienten und nicht zu Letzt für die Menschen, die diesen zukunftssicheren Beruf wählen und ausfüllen möchten. Der Inhalt: ¿ Realitätscheck: Veränderungsdruck im Krankenhaus und in der Pflege ¿ Besonderheiten im Pflegeberuf und Professionsentwicklung ¿ Best Practice in der Pflege und ein Blick über den Tellerrand ¿ Pflegeberuf der Zukunft: Aus- und Weiterbildung, Vergütung und Karriere ¿ Chancen durch Digitalisierung und Ambulantisierung ¿ Chancen durch neues Management und moderne Führung ¿ Chancen durch positives Image und ein starkes Berufsbild , Retuschestifte & Spray > Autopflege & Aufbereitung , Erscheinungsjahr: 20230607, Produktform: Leinen, Titel der Reihe: Gesundheitswesen in der Praxis##, Redaktion: Büchner, Vera Antonia~Engehausen, Roland~Peters, Marie~Schwaiberger, Maria, Seitenzahl/Blattzahl: 766, Keyword: DRG; DRG-Vergütung; Fachkräftemangel; Generalistik; Magnetkrankenhaus; PPR; PPR 2.0; Pflege im Krankenhaus; Pflegebudget; Pflegemanagement; Pflegeroboter; Zukunft der Pflege; stationäre Pflege, Fachschema: Krankenpflege~Pflege / Krankenpflege~Intensivpflege~Krankenpflege / Intensivpflege~Pflege / Intensivpflege~Management / Pflegemanagement~Pflegemanagement, Fachkategorie: Krankenpflege: Grundlagen und Fertigkeiten~Pflegepersonal-Patient-Beziehung~Pflege mit akademischer Ausbildung~Pflegedienste~Krankenpflege: Management und Führung, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Intensivpflege, Seitenanzahl: XVIII, Seitenanzahl: 766, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: medhochzwei Verlag, Verlag: medhochzwei Verlag, Verlag: medhochzwei Verlag GmbH, Länge: 242, Breite: 181, Höhe: 51, Gewicht: 1624, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **


Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
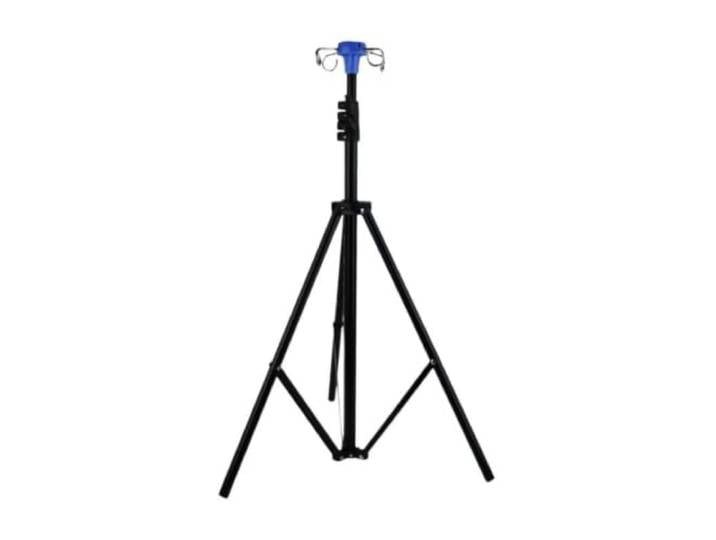
Höhenverstellbarer Infusionsständer mit 4 Haken Tragbarer mobiler Infusionsständer for die häusliche Pflege im Krankenhaus infusionsständerHöhenverstellbarer Infusionsständer mit 4 Haken Tragbarer mobiler Infusionsständer for die häusliche Pflege im Krankenhaus infusionsständer. Ob für Erwachsene oder Kinder, und unabhängig davon, ob der Patient sitzt oder liegt – der Infusionsständer ermöglicht es, den Aufhängepunkt auf die optimale Höhe im Verhältnis zum Flüssigkeitsspiegel einzustellen. Dies gewährleistet einen angemessenen Infusionsdruck sowie eine stabile Durchflussrate und eignet sich für Patienten unterschiedlicher Körpergröße und Lagerung. Dieser aus robustem, schwarz beschichtetem Metall gefertigte Stativ-Infusionsständer zeichnet sich durch Rost- und Kratzfestigkeit for eine lange Lebensdauer aus. Es verfügt über 4 stabile Metallhaken for gleichzeitigen Aufhängen mehrerer Infusionsbeutel. Die mehrteilige Teleskopstruktur ermöglicht eine flexible Höhenverstellung for Patienten in sitzender oder liegender Haltung. Die klappbare Stativbasis mit Rollen ermöglicht eine reibungslose Bewegung und platzsparende Lagerung. Es lässt sich schnell und ohne Werkzeug zusammenbauen und eignet sich for Krankenstationen, Kliniken und die Infusionsversorgung von Patienten zu Hause. Farbe:One Color154,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dankbarkeitskerze »Gesundheit«Spüren Sie das Gefühl von tiefer Dankbarkeit und bringen Sie diese achtsam mit wohltuenden Düften zum Ausdruck. Diese hochwertigen Intentionskerzen, die aus 100 Prozent pflanzlichem Stearin (kbA), einem natürlichen Holzdocht und feinsten naturreinen bio-ätherischen Ölen bestehen, werden in liebevoller Handarbeit in Deutschland für Sie gefertigt. Ihre Brenndauer beträgt bis zu 80 Stunden. Die Kerzen werden im hochwertigen Glasbehälter in Kristallglasoptik in einer edlen schwarzen Geschenkverpackung mit goldenem Etikett geliefert. »Gesundheit« Spüren Sie tiefe Dankbarkeit für Ihre bisherige Gesundheit und bringen Sie noch mehr Wohlgefühl in Ihr Leben. Die Duftnoten der Verbene und des Abramelin-Öls erfüllen Sie mit Selbstliebe sowie Entspannung.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Medizin ball SveltusIdeal zur Stärkung der Muskeln oder zum Training des Gleichgewichts. Ermöglicht eine Vielzahl von Übungen wie z. B. Twist oder Gaining. Geriffelte Oberfläche für perfekte Griffigkeit. Angenehme Haptik. Komplettes Sortiment von 1 bis 5 kg.44,40 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Zukunft der Pflege im Krankenhaus gestaltenZukunft der Pflege im Krankenhaus gestalten , Die Zukunft der Pflege im Krankenhaus gestalten - mit einem umfassenden Überblick über die aktuellen Herausforderungen in der Pflege aus vielen unterschiedlichen Perspektiven sowie konkrete Handlungsempfehlungen für die weitere Entwicklung der Pflege Die Herausforderungen im Krankenhaus waren seit Jahrzehnten nicht so enorm wie heute. Unsicherheiten sind durch akute Finanznot und eine ungewisse Krankenhausreform mit den Händen greifbar. Doch am Ende werden die Menschen, die weiterhin bereit sind, im Krankenhaus zu arbeiten, die Zukunft mitentscheiden. Die aktuelle Lage der Pflege im Krankenhaus ist bedrohlich. Viele Jahre lang wurde die Pflege als Kostenfaktor im Krankenhaus betrachtet, während die Ärzteschaft als Erlösfaktor definiert wurde. Mit der Auslagerung des Pflegebudgets aus der DRG-Vergütung ist zwar eine Stabilisierung in der Finanzierung erreicht worden. Die generalistische Pflegeausbildung wurde gestartet und die flächendeckende Einführung der PPR 2.0 immerhin beschlossen. Doch das Image der Pflege ist nachhaltig beschädigt und die dringend notwendige weitere Professionsentwicklung kommt kaum voran. Vorurteile, aktuelle Nöte und fehlende strukturelle Grundlagen blockieren eine positive Entwicklung der Pflege im Krankenhaus. Auch in den Augen des Gesetzgebers und in der eingesetzten Regierungskommission für eine Krankenhausreform spielt die Pflege lediglich als schutzbedürftige Berufsgruppe eine untergeordnete Rolle. Aktive Handlungsspotenziale für die Zukunftsgestaltung der stationären Versorgung werden der Pflege politisch kaum zugestanden. Doch gerade jetzt gilt es, die Zukunft der Pflege entscheidend mitzugestalten - in der Politik, in der Berufsvertretung, in den Kliniken und von den Pflegefachpersonen selbst. Die Chancen der Generalistik, Best Practice-Beispiele, internationale Blickwinkel, kreative Konzepte wie Magnetkrankenhäuser und engagierte berufspolitische Standpunkte, praktische Führungs- und Managementideen sowie klare Influencer-Statements in diesem Buch zeigen auf, wie viel Potenzial in der Pflege und damit in der Zukunft der Krankenhäuser stecken kann. Das Buch soll eine Einladung zu einer notwendigen inhaltlichen Debatte sein, die Potenziale der professionellen Pflege zu nutzen. Dies gilt für Krankenhäuser, für Patientinnen und Patienten und nicht zu Letzt für die Menschen, die diesen zukunftssicheren Beruf wählen und ausfüllen möchten. Der Inhalt: ¿ Realitätscheck: Veränderungsdruck im Krankenhaus und in der Pflege ¿ Besonderheiten im Pflegeberuf und Professionsentwicklung ¿ Best Practice in der Pflege und ein Blick über den Tellerrand ¿ Pflegeberuf der Zukunft: Aus- und Weiterbildung, Vergütung und Karriere ¿ Chancen durch Digitalisierung und Ambulantisierung ¿ Chancen durch neues Management und moderne Führung ¿ Chancen durch positives Image und ein starkes Berufsbild , Retuschestifte & Spray > Autopflege & Aufbereitung , Erscheinungsjahr: 20230607, Produktform: Leinen, Titel der Reihe: Gesundheitswesen in der Praxis##, Redaktion: Büchner, Vera Antonia~Engehausen, Roland~Peters, Marie~Schwaiberger, Maria, Seitenzahl/Blattzahl: 766, Keyword: DRG; DRG-Vergütung; Fachkräftemangel; Generalistik; Magnetkrankenhaus; PPR; PPR 2.0; Pflege im Krankenhaus; Pflegebudget; Pflegemanagement; Pflegeroboter; Zukunft der Pflege; stationäre Pflege, Fachschema: Krankenpflege~Pflege / Krankenpflege~Intensivpflege~Krankenpflege / Intensivpflege~Pflege / Intensivpflege~Management / Pflegemanagement~Pflegemanagement, Fachkategorie: Krankenpflege: Grundlagen und Fertigkeiten~Pflegepersonal-Patient-Beziehung~Pflege mit akademischer Ausbildung~Pflegedienste~Krankenpflege: Management und Führung, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Intensivpflege, Seitenanzahl: XVIII, Seitenanzahl: 766, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: medhochzwei Verlag, Verlag: medhochzwei Verlag, Verlag: medhochzwei Verlag GmbH, Länge: 242, Breite: 181, Höhe: 51, Gewicht: 1624, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hecht, habil Karl: Gesundheit ist mehr als Medizin Band 2Gesundheit ist mehr als Medizin Band 2 , Die gesamte westliche medizinische Wissen- schaft ignoriert die Ganzheit des Menschen und dessen psychobiologischen Funktionen. Das ist ein großer Irrtum. Diese Situation beschrieb Friedrich Cramer, ehemaliger Direktor des Max-Planck-Instituts für expe- rimentelle Medizin und Genforscher: "Das Gros der Wissenschaftler denkt ausschließ- lich partikular. Sie sind so organisiert, dass sie das Spezialwissen fördern. Aber Weisheit kommt nur aus Gesamtschau. ... Lebenswis- senschaft kann niemals partikular sein. Sie ist immer ganzheitlich. Mag sein, dass sie dann von den so genannten exakten Wissenschaf- ten belächelt und nicht für voll genommen wird. Das müssen wir auf uns nehmen, denn wir haben es mit Lebendigem zu tun. Für das wir Verantwortung tragen." Nicht die Details, die Spezialisierung bringt die Wissenschaft im Allgemeinen und die Medizin im Speziellen voran, sondern die Gesamtsicht auf den kranken Menschen und seine Umstände. Gesundheit ist mehr als die Summe von medizinischen Einzeldisziplinen und den Diagnosen verschiedener Fachärzte. Ein gesunder Mensche braucht ein ganzheit- liches Denken, Handeln und Behandeln. , Anlasser verstärkt > Autoelektrik , Erscheinungsjahr: 202004, Produktform: Kartoniert, Autoren: Hecht, habil Karl, Seitenzahl/Blattzahl: 168, Keyword: Ratgeber; Prophylaxe; Alternativ Medizin, Fachschema: Medizin / Allgemeines, Einführung, Lexikon~Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin, Fachkategorie: Alternativmedizin~Familie und Gesundheit, Thema: Verstehen, Warengruppe: HC/Gesundheit/Körperpflege/Allgemeines/Lexika, Fachkategorie: Medizin, allgemein, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Spurbuch Verlag, Verlag: Spurbuch Verlag, Verlag: Spurbuchverlag GmbH & Co. KG, Länge: 212, Breite: 169, Höhe: 13, Gewicht: 504, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.